|
有关部门的座谈会(股市版) 2026年10月11日星期日 昨日民营企业座谈会,围绕准确把握三季度经济形势、积极应对国际供需情况变化,与来自石油化工、天然气供应、农业机械、人工智能应用等领域的盛虹控股、东明石化、新奥集团、吉峰三农、晶泰科技等企业负责人深入交流,听取意见建议。 选择这几家企业还是有特殊意义,尤其是当下的经济形势,再度对民营企业进行了座谈,对于四季度的经济发展还是有意义的。 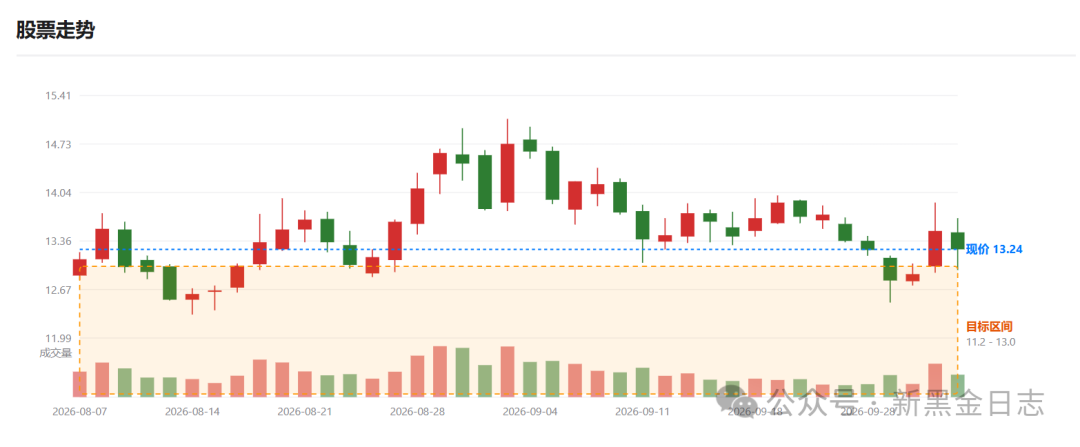 1. 盛虹控股 → 东方盛虹(000301.SZ) 13.24 元,市值 875 亿,PE 约 20.6 倍 主业:1600 万吨炼化一体化 + 新能源材料(光伏级 EVA 全球市占超 1/3)+ 化纤。 走势:2026 上半年净利 45 亿(+1065%)驱动 3 月低点 10.07 元涨至 9 月高点 15.08 元,现回落震荡。 行业:油价高位利好一体化大厂盈利修复,但炼化产能过剩、成品油需求见顶是长期压力。另外原油高企,对企业的运行还是有较大挑战。 2. 东明石化 — 未上市(已核实:无 A 股 / 港股筹码,子公司恒昌化工 2007 年新交所上市,不构成可投标的) 主业:山东地炼龙头,原油加工 1050 万吨 / 年,200 余座 "鲁昌" 加油站;正推进 713 亿、1500 万吨炼化一体化项目 行业:成品油需求 2025 年全国消费 - 3.62%,地炼行业的核心矛盾是无自有油田 + 无规模优势 + 新能源车替代成品油。未来 3-5 年行业会呈现“两极分化”:头部企业向一体化、化工新材料转型,中尾部产能逐步出清。 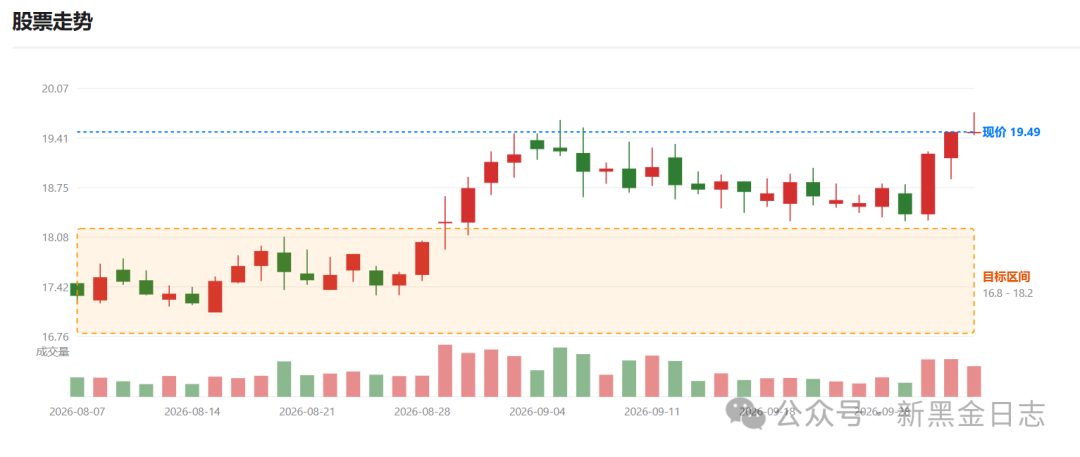 3. 新奥集团 — 双平台:新奥能源(02688.HK)49.40 港元(PE 约 7.9 倍,历史低位);新奥股份(600803.SH)19.49 元 主业:城燃分销 + 综合能源(新奥能源);天然气全产业链 + 舟山 LNG 接收站(新奥股份);私有化新奥能源 2026 年 6 月已终止 行业:居民气价顺价覆盖全国 68% 地级市,龙头价差仍有约 10% 修复空间。国内天然气产业链龙头。实控人王玉锁持股72.47%,自由流通筹码极少。天然气行业未来 3-5 年的核心变量是“从城燃增长切换到存量精细化运营”:接驶业务(舟山液态天然气终端)仍有增长,但增速放缓;城燃销量见顶。行业的真正风险不是需求下滑,而是“轻资产、重运营”模式下的现金流质量与资本结构。 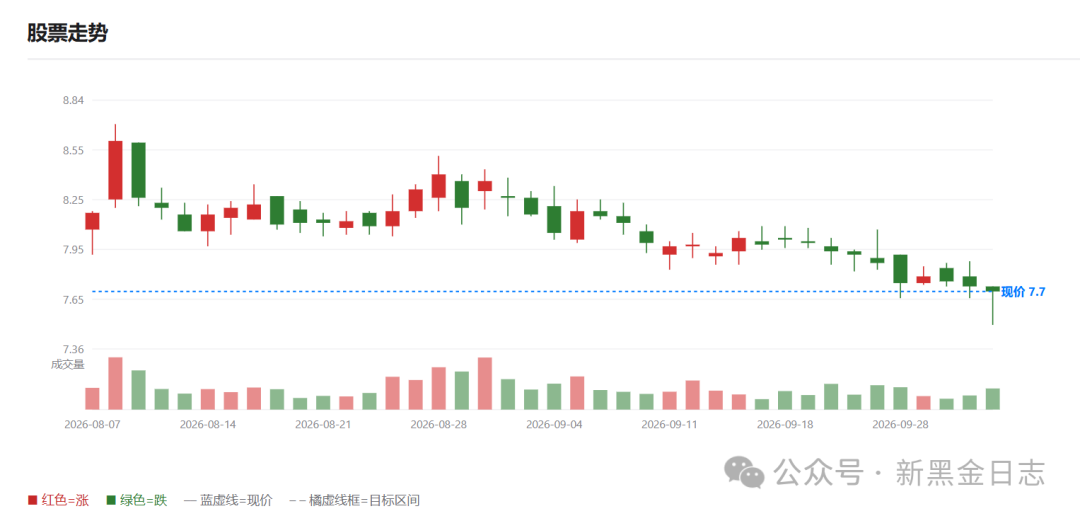 4. 吉峰三农 → 吉峰科技(300022.SZ) 7.70 元,市值 38 亿,亏损、PB 约 7.4 倍 身份核实:"吉峰三农" 为公司全称,证券简称仍是 "吉峰科技", 主业:全国农机流通连锁龙头;2025 年 7 月实控人变更后转型 "低空经济 + 农机",已中标枝江 2.89 亿、宿城 1.49 亿低空 EPC 订单 行业:农机补贴政策执行至 2026 年底,但传统农机需求饱和。:低空经济是未来3-5 年真正的产业趋势,但“行业好”不等于“股东好”。吉峰的核心问题在于穿透率:归母仅占净利 20.58%,意味着业务增长与股东价值之间只有一根细管相连。 5. 晶泰科技 → 晶泰控股(2228.HK) 6.985 港元,市值 300 亿港元,未盈利 主业:AI + 机器人药物发现平台(覆盖全球前 20 大药企 17 家);2025 年首次年度盈利但 2026 上半年再亏 走势:52 周 14.28→6.30 港元,较 1 月高点腰斩 行业:AI 制药进入商业兑现拐点,DoveTree 合作最高约 59.9 亿美元。AI 制药是国家级战略方向,赛道没有问题,问题在于“叙事量级”与“财务量级”的极端错配:59.9 亿美元是 15 年里程碑上限而非在手订单。未来 3-5 年行业会经历一次残酷分层:头部企业依靠废异化能力与临床数据壁垒肜出,但竞争已经降维打击 只要民企的营收是稳定的,那么国家的就业也会是稳定的。经济也能逐步继续往上发展。这个消息总体来说是小利好,但是个股的行情还会有分化,毕竟这些企业虽然是龙头,但是行业踏上风口才行的。 非常感谢大家的留言交流,笔者受益匪浅!欢迎大家继续留言交流! 投资领域蕴含风险,踏入市场前务必深思熟虑。本公众号所发布的信息、分析、见解及建议,旨在提供信息参考,而非直接指导投资行为的依据。鉴于市场环境的动态性与不确定性,每位投资者都应基于个人的投资愿景、经济状况、风险承担水平及投资经验,自主评估并独立制定投资策略。  海量资讯、精准解读,尽在新浪财经APP |